
Um município do Sul licitou a obra com recurso de repasse estadual. O edital não escondia nada: estava escrito que a liquidação da medição ocorreria após o repasse do Estado.
A empresa de engenharia leu, achou razoável e assinou. Executou, mediu, teve a medição atestada — e descobriu que havia se tornado credora de uma transferência entre dois entes públicos da qual ela sequer era parte.
A obra estava certa. O orçamento estava certo. O que faltou foi uma leitura que não aparece em nenhuma planilha: quanto de caixa próprio aquele contrato exigiria, e por quanto tempo.
Este artigo é sobre essa leitura. Não para afastar sua empresa de obra pública — é o maior mercado do país e a maioria dos concorrentes não faz essa conta —, mas para escolher os certames que a sua estrutura financeira aguenta e precificar o que os outros esquecem.
Caixa é variável de projeto, não característica do mercado
Existe uma ideia difundida de que obra pública demora a pagar e ponto final. É leitura preguiçosa e leva a duas decisões ruins: ou a empresa evita o mercado inteiro, ou entra em qualquer objeto sem distinguir um do outro.
A verdade é mais útil. Duas obras de R$ 5 milhões podem exigir volumes de caixa completamente diferentes — e a diferença não está no órgão, está no objeto, na composição de custo e no cronograma físico-financeiro.
Isso significa que caixa é uma variável de projeto, do mesmo tipo que prazo, produtividade e logística de canteiro. Você a estima antes, como estima qualquer outra. E, como qualquer outra, ela entra na decisão de disputar e na formação do preço.
A conta que decide se a obra dá lucro
Vamos a um caso numérico. As premissas estão todas declaradas — troque pelas suas e refaça.
- Contrato de R$ 5.000.000, prazo de 10 meses
- Medição mensal uniforme de R$ 500.000
- Margem de 7% — lucro previsto de R$ 350.000
- Desembolso mensal de custo: R$ 465.000
- Custo de capital de giro entre 1,5% e 2,5% ao mês
Antes da tabela, o essencial: esse dinheiro não se perde. O órgão paga — e, havendo cláusula de atualização monetária, paga corrigido pela inflação do período. O que a correção não cobre é o custo de financiar a obra enquanto o pagamento não entra. É esse custo, e só ele, que a tabela abaixo mede — nunca o principal.
Veja o custo de carregar o recebível conforme os dias até o pagamento:
| Atraso | Custo a 1,5%/mês | Custo a 2,0%/mês | % da margem (a 2%) |
|---|---|---|---|
| 30 dias | R$ 69.750 | R$ 93.000 | 27% |
| 60 dias | R$ 139.500 | R$ 186.000 | 53% |
| 90 dias | R$ 209.250 | R$ 279.000 | 80% |
Nada disso é prejuízo: o pagamento vem. É o custo de esperar por ele — e só morde a margem quando fica de fora do preço.
O ponto não é o tamanho do número — é que ele não aparece em lugar nenhum da planilha. A empresa monta o BDI com rigor, confere composição por composição, crava os 7%... e deixa justamente o custo da espera fora da conta. Não é dinheiro perdido: é margem que poderia estar protegida dentro do preço e ficou exposta a uma cláusula lida em dez segundos.
A boa notícia é que esse custo é estimável antes da disputa. E, sendo estimável, é precificável: colocado no preço, deixa de ser risco e vira só mais uma linha de custo — e a maioria dos concorrentes nunca a inclui.
Por que duas obras do mesmo valor exigem caixas diferentes
Aqui está o ponto que separa quem estima de quem chuta.
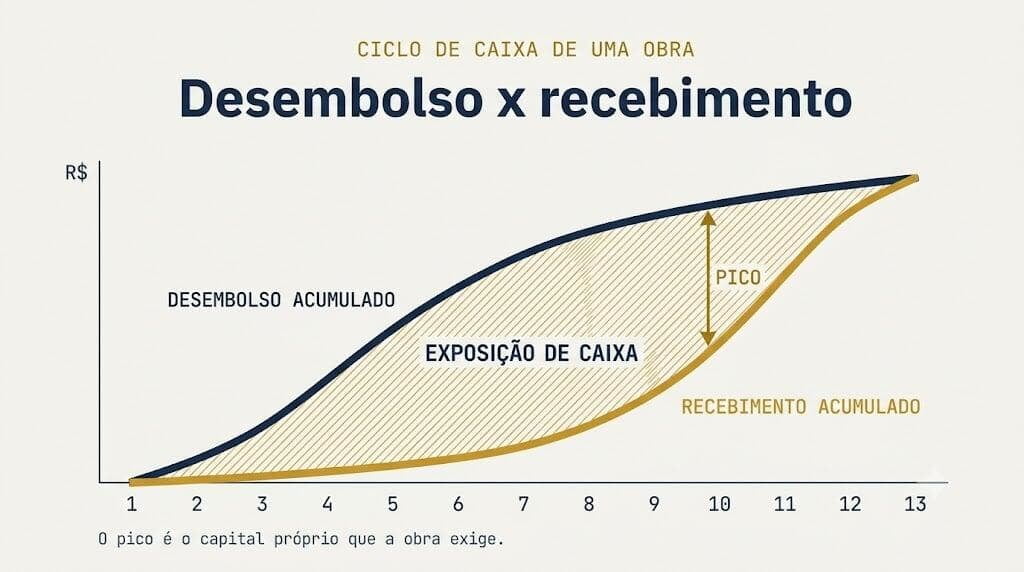
O que determina a exposição de caixa não é o peso de material na obra. É a distância entre quando você paga e quando você recebe.
Material comprado a 30, 60 ou 90 dias se autofinancia em parte — o fornecedor está estendendo crédito a você. Folha de pagamento não espera: vence todo dia 5, com ou sem medição atestada. Encargos e subcontratadas seguem lógicas próprias.
Por isso uma obra intensiva em mão de obra pode exigir mais caixa que uma intensiva em material, mesmo tendo custo total idêntico. E por isso não existe classificação genérica por tipo de obra que substitua o cálculo. Duas empresas com o mesmo objeto e prazos de fornecedor diferentes terão exposições diferentes.
Autodiagnóstico: esta obra vai exigir muito caixa próprio?
A exposição não aparece na planilha, mas seis perguntas de sim ou não dizem se você está entrando num contrato intensivo em caixa. E vale partir do piso: mesmo sem nenhum atraso, a medição é mensal — você executa o primeiro mês, mede, e ainda espera cerca de 30 dias entre a liquidação e o pagamento. Na prática, você starta a obra e só vê o primeiro dinheiro por volta de 60 dias depois. Isso é o melhor cenário. Cada “sim” abaixo afasta você dele.
- No seu custo direto, folha e subcontratadas pesam mais do que o material comprado a prazo?
- O cronograma físico-financeiro concentra desembolso — mobilização, canteiro, fundações — logo no primeiro mês, antes de qualquer medição virar dinheiro na conta?
- Seus fornecedores de maior peso vendem à vista ou em prazo curto, de até 30 dias?
- Há convênio ou repasse de outro ente — e a dotação orçamentária não deixa claro o cronograma de pagamento?
- O ciclo medição → liquidação → pagamento daquele órgão dá sinais de passar dos cerca de 30 dias de praxe, ou a medição não é mensal?
- O maior aperto de caixa previsto na obra passaria do caixa livre que a sua empresa mantém hoje?
Não é nota de corte, é sinal. Quanto mais “sim”, maior a fatia do contrato que sai do seu bolso antes de voltar — e menor a folga para absorver o atraso que a lei não impede. Um acúmulo de “sim” quer dizer que aquele edital pede uma decisão de Go/No-Go financeiro antes do preço, não depois.
Empresas que fazem essa leitura passam a raciocinar em quanto por cento daquele contrato sai do próprio bolso antes de voltar, e comparam cada edital contra o próprio teto — em minutos, não em reuniões.
Os três relógios entre a obra executada e o dinheiro na conta
Quase toda empresa trata o recebimento como um evento único. São três, com responsáveis diferentes:
- Medição — o fiscal atesta o executado. É ato técnico de engenharia, não burocracia.
- Liquidação — a contabilidade reconhece formalmente a dívida.
- Pagamento — a tesouraria transfere.
Separar os três importa por uma razão prática: quando atrasa, você precisa saber onde travou para cobrar a pessoa certa. Cobrar a tesouraria quando o problema está no atesto do fiscal só queima relacionamento.
E o primeiro relógio é o único sob a sua influência direta. Boletim de medição bem instruído — memória de cálculo dos quantitativos, registro fotográfico, diário de obra em dia — passa de primeira. Medição devolvida empurra o recebimento em um mês inteiro, e o custo disso você já viu na tabela acima.
A Lei 14.133/21 dá respaldo aqui: em obras e serviços de engenharia, sempre que compatível com o regime de execução, a medição deve ser mensal (art. 92, §5º). E o adimplemento se caracteriza pela realização da obra ou de parcela dela (art. 92, §7º) — o direito ao pagamento nasce da execução, não da conveniência administrativa.
A cláusula que transfere o risco do Estado para a sua empresa
Voltemos ao município do Sul.
Ao amarrar a liquidação ao repasse estadual, aquele edital fez algo que passa despercebido: transferiu para a empresa um risco que não é dela. A empresa assumiu, sem cobrar por isso, a incerteza de uma transferência entre dois entes públicos — sobre a qual não tem informação, influência nem instrumento de cobrança.
Em termos de negócio, é risco de crédito de terceiro embutido num contrato de obra. Nenhum banco aceitaria isso sem taxa. A empresa aceitou de graça.
E não precisava. A Lei 14.133/21 exige que o contrato estabeleça o prazo para liquidação e para pagamento (art. 92, VI) e que indique o crédito pelo qual correrá a despesa, com classificação funcional programática e categoria econômica (art. 92, VIII). Cláusula que substitui prazo determinado por evento futuro e incerto esvazia as duas exigências — e é impugnável antes da sessão.
Quem lê o edital com essa lente tem duas saídas, ambas melhores que assinar no escuro: impugnar a cláusula, ou precificar o risco que ela cria.
O mito dos 30 dias
Muita empresa opera acreditando que existe um prazo legal de 30 dias para pagamento. Não existe — aquilo vinha da revogada Lei 8.666/93 e sobrevive em contratos antigos e em conteúdo desatualizado.
A Lei 14.133/21 não fixa prazo universal. No âmbito federal aplica-se a IN SEGES/ME 77/2022; nos demais entes, o regulamento local. Na prática, o número que vale para a sua empresa está na cláusula de pagamento daquele contrato. Se o edital não diz, ninguém te deve nada em data certa.
Quatro alavancas que a maioria não usa
Conhecer a exposição é metade. A outra metade é reduzi-la.
- Leia a fonte de recursos antes de disputar. Recurso próprio do ente, convênio, contrato de repasse e financiamento têm previsibilidades completamente diferentes. Essa informação está no edital e quase ninguém procura.
- Aloque mobilização e canteiro nas primeiras medições. São custos que ocorrem de fato no início da obra. Refleti-los no cronograma físico-financeiro não é jogo de planilha — é representar o desembolso verdadeiro, e reduz o pico de exposição de forma legítima.
- Considere antecipação de recebível de contrato público. Existe, tem custo conhecido, e deve entrar na formação de preço em vez de ser descoberta na terceira medição.
- Escalone a entrada por objeto. Empresa que ainda não tem caixa para determinado tipo de obra pode construir acervo em objetos de exposição menor e subir depois. Acervo técnico se acumula; caixa queimado não volta.
A quarta é a mais importante para quem está começando. O acesso ao mercado público não é uma porta única — é uma escada. Quem sobe degrau por degrau chega; quem pula degrau costuma cair na terceira medição.
Go/No-Go financeiro: o que ler no edital antes de decidir
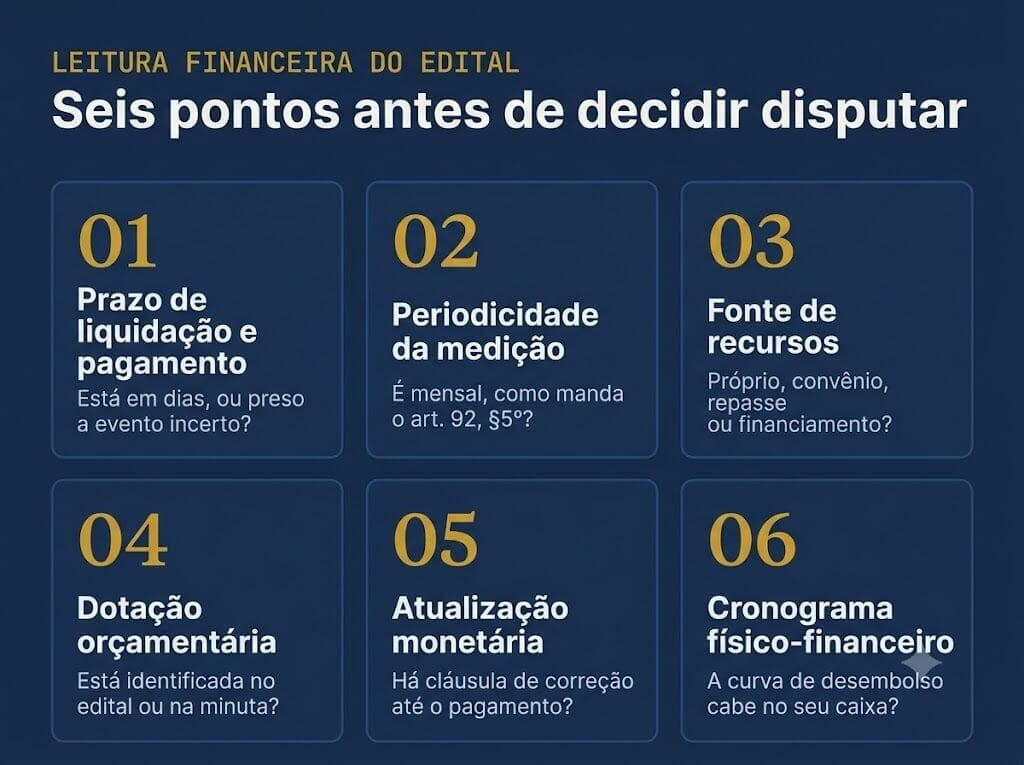
- Prazo de liquidação e de pagamento — está escrito com número de dias, ou remetido a evento incerto?
- Periodicidade da medição — é mensal, como manda o art. 92, §5º?
- Fonte de recursos — próprio, convênio, repasse ou financiamento?
- Dotação orçamentária — está identificada no edital ou na minuta contratual?
- Atualização monetária — há cláusula prevendo correção entre o adimplemento e o efetivo pagamento?
- Cronograma físico-financeiro — a curva de desembolso que ele impõe cabe no seu caixa?
Reprovar em um desses pontos não significa desistir. Significa impugnar, precificar ou negociar — mas com consciência do que se está assumindo.
E quando o atraso acontece mesmo assim
Duas cartas que a lei coloca na sua mão e que boa parte das empresas nunca joga.
Atualização monetária. O contrato deve conter critério de correção entre a data do adimplemento e a do efetivo pagamento (art. 92, V). Não é favor: é cláusula obrigatória. Empresa que não cobra está doando o custo financeiro do atraso.
Direito à extinção. Atraso superior a dois meses, contado da emissão da nota fiscal, dá ao contratado o direito de pedir a extinção do contrato — prazo bem mais curto que os 90 dias da lei anterior.
Um alerta prático: suspender a execução por conta própria, sem observar o rito formal, converte você em inadimplente. A carta existe, mas precisa ser jogada da forma certa.
O que isso significa para a sua empresa
O mercado público brasileiro é o maior comprador de engenharia do país, e a maior parte dos concorrentes disputa sem fazer nenhuma das leituras deste artigo. Isso não é motivo para sair — é a vantagem competitiva disponível.
Empresa que estima a exposição de caixa antes de disputar escolhe melhor, precifica melhor e dorme melhor. Empresa que não estima aceita qualquer objeto e descobre o problema quando já não há saída.
Como mostramos em por que o primeiro lugar não ganha a obra, vencer o certame errado custa mais caro que não vencer nenhum. E quando a cláusula é ilegal, o caminho não é desistir — é impugnar o edital. Mesmo com o edital limpo, a margem ainda pode se perder na montagem do preço — é o mecanismo por trás da desclassificação de propostas tecnicamente corretas.
A Global Bid Engenharia opera como o departamento de licitações da sua empresa de engenharia. Analisamos a fonte de recursos, o cronograma físico-financeiro e as cláusulas de medição e pagamento antes de você decidir disputar; impugnamos o que extrapola a lei; e montamos a proposta com o custo financeiro do ciclo de caixa dentro do preço, não fora dele.
Você concentra sua estrutura na obra. Nós blindamos o caminho até o contrato — e até o pagamento.
Departamento de Licitações de Engenharia
Quero meu departamento blindado →Análise de viabilidade, leitura financeira do edital e defesa administrativa até a homologação.
Perguntas frequentes
Existe prazo legal de 30 dias para o órgão pagar obra pública?
Não. Esse prazo vinha da revogada Lei 8.666/93. A Lei 14.133/21 não fixa prazo universal: ela exige que o contrato estabeleça o prazo para liquidação e para pagamento. No âmbito federal aplica-se a IN SEGES/ME 77/2022; nos demais entes, o regulamento local.
O edital pode condicionar o pagamento ao repasse de outro ente?
A Lei 14.133/21 exige que o contrato fixe o prazo para liquidação e para pagamento (art. 92, VI) e indique o crédito orçamentário pelo qual correrá a despesa (art. 92, VIII). Cláusula que substitui prazo determinado por evento futuro e incerto esvazia essas exigências e pode ser impugnada antes da abertura do certame.
Qual a diferença entre medição, liquidação e pagamento?
Medição é o atesto técnico do que foi executado, feito pelo fiscal do contrato. Liquidação é o reconhecimento formal da dívida pela contabilidade. Pagamento é a transferência efetiva pela tesouraria. São três etapas, com responsáveis e prazos distintos.
Posso parar a obra se o órgão atrasar o pagamento?
Atraso superior a dois meses, contado da emissão da nota fiscal, dá ao contratado o direito de pedir a extinção do contrato. Mas suspender a execução por conta própria, sem observar o rito formal previsto em lei, caracteriza inadimplemento do contratado e pode gerar sanção.
Fundamentos citados
Lei 14.133/21: art. 92, incisos V, VI, VII e VIII, §§ 5º e 7º; art. 137; art. 141. Lei 14.770/2023 (que incluiu o § 7º do art. 92). Instrução Normativa SEGES/ME nº 77/2022. Os valores do exemplo numérico são ilustrativos e partem das premissas declaradas no texto.

