
Na disputa por obra pública, a proposta raramente é recusada por ser cara ou barata demais. Ela é recusada por incoerência interna: o custo direto diz uma coisa, o BDI diz outra, o cronograma diz uma terceira. Quem julga não precisa provar que o preço é ruim — basta demonstrar que a planilha não se sustenta sozinha. É por isso que empresas com engenharia impecável perdem contratos que já estavam ganhos no lance.
Este artigo mapeia onde a proposta de preço quebra em obra pública, quem detecta cada falha, em que momento ela aparece e quanto ela custa. Não é um roteiro de montagem de planilha — é o mapa do campo minado que separa o menor preço da assinatura do contrato.
Sua proposta tem três leitores, e só um deles é o pregoeiro
A maioria das empresas monta a proposta pensando em um único destinatário: quem vai conduzir a sessão. Na prática, o documento é lido por três agentes com objetivos diferentes, em três momentos diferentes.
- A equipe técnica do órgão lê procurando divergência entre o que você declarou e o que o edital pediu. Ela não avalia se o preço é bom; avalia se a proposta é aceitável e coerente.
- O concorrente que ficou em segundo lugar lê procurando material para recurso. É o leitor mais atento de todos, porque tem incentivo direto e prazo curto para achar o furo. Ele vai baixar sua planilha e conferir item por item.
- O controle externo lê depois — durante a execução, quando o contrato já está assinado e o aditivo está sendo discutido. Nesse momento, a incoerência que passou na sessão vira glosa, responsabilização do responsável técnico ou devolução de valores.
Uma proposta pode passar pelo primeiro leitor e ser destruída pelo segundo. Pode passar pelos dois e cobrar a conta com o terceiro, três anos depois. Montar preço olhando só para a sessão é otimizar para um terço do problema.
Os quatro pontos onde a proposta morre
Em obra pública, a desclassificação por preço tem um número pequeno de causas recorrentes. Elas se repetem em órgãos diferentes, regimes diferentes e objetos diferentes.
1. Custo direto que não corresponde à sua operação
A empresa adota a composição do sistema referencial porque ela é aceita, não porque descreve o jeito como a obra vai ser executada. Enquanto o valor global fecha, ninguém percebe. O problema aparece quando o órgão pede a justificativa de um item específico e a resposta técnica não conversa com a produtividade declarada — ou quando a execução começa e a equipe real custa o que a planilha não previu.
Como se detecta: pedido de esclarecimento sobre item unitário, diligência de composição, ou recurso do segundo colocado apontando incompatibilidade entre a metodologia e o preço. O que custa: desclassificação na fase de aceitação ou margem consumida na execução, sem direito a reequilíbrio, porque o risco foi criado pela própria proposta.
2. BDI herdado da planilha-modelo do órgão
É o erro mais comum e o mais caro. Ele tem seção própria abaixo.
3. Cronograma que desmonta a premissa financeira do preço
O BDI embute uma parcela de despesas financeiras, e essa parcela pressupõe um determinado ciclo entre desembolso e recebimento. Quando a empresa aceita um cronograma que concentra custo no início — mobilização, canteiro, materiais de longo prazo de entrega — e recebimento no meio, a premissa financeira embutida no preço deixa de valer no dia da assinatura.
Ninguém desclassifica por isso. A conta chega depois, em capital de giro, e ela sai do lucro. É a mesma lógica que trabalhamos em quando o dinheiro entra depois da medição.
4. Planilha que não fecha na reelaboração
Após o julgamento e a negociação, o vencedor é convocado a reapresentar as planilhas ajustadas ao valor final da proposta. Se o arquivo não fecha — arredondamento que não bate, item que não aceita a redução, BDI que não sustenta o novo valor —, a proposta cai. E cai justamente na empresa que tinha o melhor preço.
Esse é o ponto mais subestimado do processo inteiro, porque é o único em que o problema é de arquitetura da planilha, não de valor.
O erro mais caro: o BDI que veio junto com a planilha-modelo
O órgão publica o edital com a planilha orçamentária preenchida e, junto dela, a composição de BDI usada para estimar o valor da obra. Aquele BDI foi calculado para uma empresa que não existe: uma média estatística, com um regime tributário arbitrado, uma estrutura de administração central hipotética e um custo financeiro que não é o seu.
A empresa baixa o arquivo, ajusta o preço unitário onde consegue e mantém o percentual de BDI do órgão. Do ponto de vista da sessão, funciona. Do ponto de vista da sua margem, não.
O ponto mais sensível hoje é tributário. Empresa que está na contribuição previdenciária sobre a receita bruta tem uma composição de encargos diferente de quem recolhe sobre a folha, e a transição em curso na legislação muda essa conta a cada exercício. Um BDI copiado carrega uma premissa tributária que não é a sua — e a diferença não aparece como erro de planilha, aparece como lucro que não chegou.
Vale dimensionar: em obra pública, a parcela de lucro dentro do BDI costuma girar em torno de 7%. Isso significa que dois pontos percentuais de premissa errada não reduzem o resultado — consomem quase um terço dele. Não existe ganho de produtividade em obra que recupere margem perdida na composição do preço.
Por que o erro só aparece quando não há mais tempo
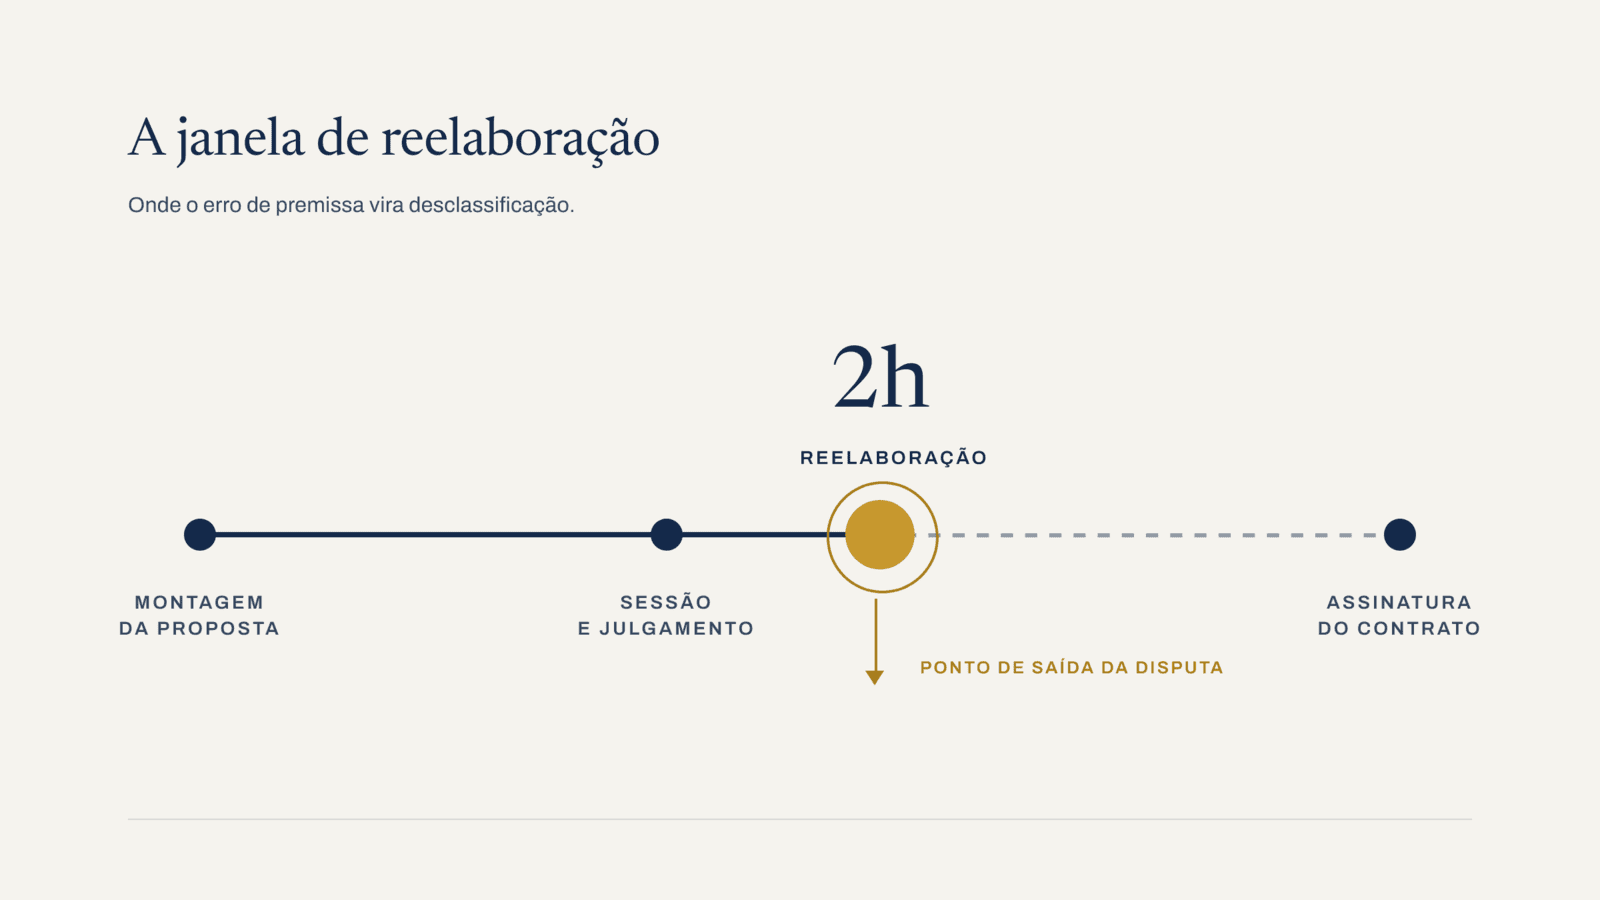
O BDI copiado não é sinalizado na abertura das propostas. Ele fica invisível até a convocação para reelaborar as planilhas com os valores adequados ao preço final — e nas licitações regidas pela Lei 14.133 esse prazo, na prática, tem sido de cerca de duas horas (nas estatais, sob a Lei 13.303, costuma ser questão de dias, não de horas).
Duas horas é tempo suficiente para reprocessar uma planilha que foi construída com premissas próprias e memória de cálculo organizada. É tempo nenhum para descobrir, no meio da convocação, que a composição de encargos não corresponde ao regime tributário da empresa e que refazê-la muda o preço de todos os itens.
O que torna esse caso especialmente irritante: trata-se de falha sanável. A empresa tinha o melhor preço, tinha capacidade técnica, tinha acervo — e perdeu o contrato por não conseguir reconstruir em duas horas uma composição que deveria estar pronta desde a montagem da proposta. Quando isso vem de vício do edital ou de prazo desarrazoado, o caminho é anterior: é a impugnação ao edital, não o recurso depois.
A faixa dos 75%: quando o preço bom vira o problema
Existe um piso a partir do qual preço baixo deixa de ser vantagem competitiva e passa a ser suspeita formal. Em obras e serviços de engenharia, a Lei 14.133/21 trata como presumidamente inexequíveis as propostas abaixo de 75% do valor orçado pela Administração, e prevê exigência de garantia adicional para propostas situadas abaixo de 85% desse valor.
Dois pontos que mudam a leitura do jogo:
- A presunção é relativa. O licitante tem direito de demonstrar que consegue executar pelo preço ofertado — o que a jurisprudência de controle vem sustentando de forma consistente. Desclassificação automática, sem oportunidade de demonstração, é ilegal.
- A demonstração é um ativo que se constrói antes. Ela depende de composição própria, contratos de fornecimento, histórico de produtividade e estrutura de custos documentada. Quem só vai montar essa prova quando for convocado já perdeu.
Na prática, entrar na faixa não é erro: às vezes é decisão consciente de quem tem estrutura, escala ou vantagem logística real na região da obra. O erro é entrar sem saber que entrou — e é isso que separa o primeiro lugar da assinatura, como tratamos em por que o primeiro lugar não ganha a obra. Nas estatais, o desenho muda de novo, porque o orçamento pode ser sigiloso — o que exige outra leitura da faixa de disputa, detalhada no guia da Lei 13.303 para empresas de engenharia.
O tamanho do problema, em número público
Não é percepção de mercado. É o que o controle externo registra:
- O TCU contabilizou, em dezembro de 2024, 11.941 obras paralisadas, correspondentes a 52% das contratações vigentes com recursos federais.
- Na série de fiscalizações do Fiscobras sistematizada pelo IBRAOP — 1.688 fiscalizações —, foram registrados 1.331 achados de sobrepreço, 1.158 de projeto básico deficiente e 751 de falhas na planilha orçamentária.
A planilha orçamentária está, isoladamente, entre as origens mais frequentes de achado — sinal de quanto ela é escrutinada. Parte desses achados nasce no orçamento que o próprio órgão publica, antes da disputa. Mas quando a inconsistência é da proposta do licitante, o achado não morre no órgão: volta como glosa, como responsabilização do responsável técnico e como restrição em contratações futuras.
Autodiagnóstico: sua empresa está exposta?
Oito perguntas de sim ou não. Responda pensando na última proposta que a empresa apresentou, não na proposta ideal.
- A composição de BDI usada na última proposta foi construída pela empresa, ou veio da planilha-modelo do órgão?
- O regime tributário efetivo da empresa está refletido na composição de encargos, e foi revisado neste exercício?
- Se o órgão convocar para reelaborar as planilhas em duas horas, existe alguém que consegue fazer isso sem consultar quem montou o orçamento?
- A empresa sabe, antes de dar o lance, a que percentual do valor orçado ele corresponde?
- Existe hoje um conjunto de documentos capaz de sustentar uma demonstração de exequibilidade, ou ele seria montado às pressas se fosse exigido?
- O cronograma físico-financeiro proposto foi testado contra o caixa da empresa, ou foi apenas distribuído linearmente pelo prazo?
- Alguém confere os quantitativos do edital antes da proposta, ou eles são aceitos como corretos?
- Quem assina a planilha sabe que responde tecnicamente por ela durante toda a execução e a fiscalização posterior?
Leitura do resultado: três ou mais respostas negativas indicam que a empresa não está perdendo licitação por preço — está perdendo por arquitetura de proposta. É um problema de processo interno, e ele se resolve antes do próximo edital, não durante.
A conclusão que interessa ao dono da empresa
O mercado público é o maior comprador de engenharia do país, e continuará sendo. A leitura correta dos dados acima não é "obra pública é arriscada demais" — é que a maior parte dos concorrentes disputa esse mercado sem fazer nenhuma das perguntas do autodiagnóstico.
Isso é assimetria disponível. Empresa que trata a proposta de preço como documento de disputa — e não como orçamento com percentual em cima — compete contra um conjunto de concorrentes que ainda está copiando o BDI do órgão. É a diferença entre montar o preço de dentro para fora e herdá-lo da planilha do órgão. A barreira que parece exigência excessiva do edital é, do outro lado, o filtro que reduz o número de empresas capazes de chegar à assinatura.
A decisão que realmente importa vem antes de tudo isso: entrar ou não entrar naquele edital específico. Um Go/No-Go feito com critério — margem real, exposição de caixa, acervo disponível, coerência entre o objeto e a operação — evita gastar estrutura em disputa que não se converte, e concentra esforço onde a empresa tem vantagem verdadeira.
A Global Bid Engenharia atua como o departamento de licitações da sua empresa de engenharia: análise de edital, Go/No-Go, montagem e defesa da proposta até a homologação.
Sua última proposta foi desclassificada por preço — ou por arquitetura?
Departamento de Licitações de Engenharia
Solicitar diagnóstico de proposta →Análise de edital, Go/No-Go, montagem e defesa da proposta até a homologação.
Perguntas frequentes
O BDI da planilha-modelo do órgão pode ser copiado?
Pode, no sentido de que não há vedação formal. Mas o BDI publicado pelo órgão foi calculado a partir de premissas de uma empresa hipotética — regime tributário arbitrado, estrutura de administração central média, custo financeiro estimado. Copiá-lo transfere para a sua proposta uma premissa que não é a sua, e o resultado aparece como margem perdida na execução ou como planilha que não fecha na reelaboração.
Proposta abaixo de 75% do valor orçado é automaticamente desclassificada?
Não. Em obras e serviços de engenharia, valores abaixo de 75% do orçamento da Administração geram presunção de inexequibilidade, mas a presunção é relativa: o licitante tem direito de demonstrar que consegue executar pelo preço ofertado. Desclassificação automática, sem oportunidade de demonstração, contraria a orientação consolidada do controle externo.
O que é a reelaboração de planilhas e por que ela desclassifica tanta gente?
É a etapa em que o licitante vencedor precisa reapresentar as planilhas ajustadas ao valor final da proposta, depois do julgamento e da negociação. Nas licitações regidas pela Lei 14.133, o prazo concedido costuma ser de cerca de duas horas. Quem construiu a proposta com premissas próprias e memória de cálculo organizada atravessa a etapa; quem montou o preço sobre a planilha do órgão frequentemente descobre ali que o arquivo não fecha.
Erro de planilha pode ser corrigido depois da sessão?
Depende da natureza do erro. Falhas formais e saneáveis admitem correção, desde que não alterem a substância da proposta nem gerem vantagem sobre os demais licitantes. Erro que exige refazer premissa de custo, porém, tende a ser tratado como alteração de proposta — e o prazo curto da convocação transforma um vício teoricamente sanável em desclassificação prática.
Quem assina a planilha orçamentária responde por ela?
Sim. O responsável técnico responde pela consistência técnica da composição durante a execução do contrato e nas fiscalizações posteriores, que podem ocorrer anos depois da assinatura. Achado de sobrepreço ou de composição inconsistente alcança a empresa e o profissional que assinou.
Quantitativo errado no edital é problema do órgão ou do licitante?
Formalmente é do órgão, que elaborou o orçamento. Economicamente é do licitante, que assumiu o preço. Por isso a conferência de quantitativos pertence à fase anterior à proposta: identificado o erro, o caminho é o pedido de esclarecimento ou a impugnação ao edital, dentro do prazo. Depois da abertura, a margem de correção é muito menor.
O cronograma físico-financeiro afeta o preço da proposta?
Afeta diretamente. A parcela de despesas financeiras embutida no BDI pressupõe um ciclo determinado entre desembolso e recebimento. Um cronograma que concentra custo no início e recebimento adiante rompe essa premissa e transfere a diferença para o capital de giro da empresa — sem aparecer em nenhum ponto da planilha.

