
Você montou o BDI que a sua empresa sempre usou, fechou o menor lance e comemorou. Duas semanas depois, foi chamado para comprovar que consegue executar por aquele preço, e não conseguiu. Venceu o lance e perdeu o contrato. O BDI, que você tratou como uma taxa a aplicar no fim, era a linha que decidia se a sua proposta sobrevivia.
BDI não é um número que se carimba no fim da planilha. É a parcela que decide se o seu preço resiste à diligência de exequibilidade e à reelaboração da planilha. Montado no piloto automático, ele te leva para baixo dos 75%, onde o ônus da prova vira seu, ou te deixa com uma composição que não é a sua, que quebra na hora de reapresentar os documentos.
Este artigo mostra onde o BDI derruba a proposta, quem detecta e o que custa. Não é um passo a passo de como montar BDI, esse terreno já está tomado. É o mapa de onde ele vira prova contra você.
E não é para te afastar do mercado. É o contrário: a maioria dos concorrentes copia o BDI do órgão e nunca entende o que ele comporta. Quem monta o BDI com a própria realidade disputa em vantagem, com a margem protegida.
O que o BDI é, e o que ele não é
Comecemos pela confusão que está na origem de metade dos erros de precificação em obra pública: BDI não é a margem de lucro. É a taxa que, aplicada sobre o custo direto, cobre um conjunto de despesas indiretas e o lucro.
Dentro do BDI moram, em linhas gerais, a administração central, as despesas financeiras, o seguro e a garantia, a parcela de risco, os tributos que incidem sobre o faturamento e, por último, o lucro. O lucro é uma parcela dentro do BDI, que em obra pública costuma girar em torno de 7%, não o BDI inteiro. Quem trata o BDI como se fosse tudo lucro precifica errado nos dois sentidos: ou joga o preço para cima e perde a disputa, ou corta o BDI achando que corta gordura e, na verdade, corta a cobertura de custos que vai ter de pagar de qualquer jeito.
A faixa dos 75%: quando preço bom vira suspeita
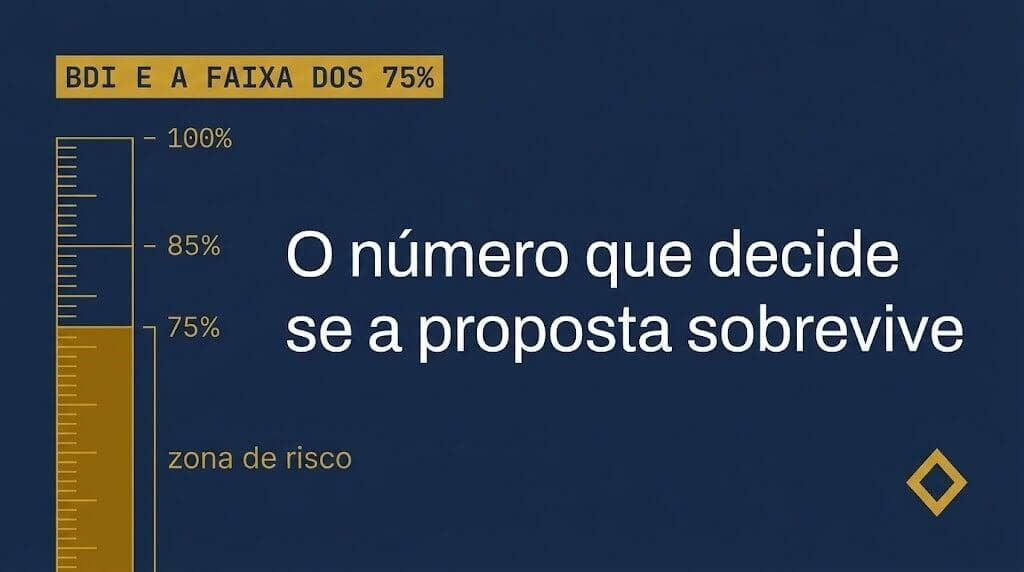
Existe um piso a partir do qual descer o preço deixa de ser vantagem e passa a ser suspeita formal. Em obras e serviços de engenharia, a Lei 14.133/21 presume inexequíveis as propostas abaixo de 75% do valor orçado pela Administração, e exige garantia adicional para as que ficam abaixo de 85%.
A presunção de inexequibilidade é relativa: você tem o direito de demonstrar que consegue executar pelo preço ofertado. O detalhe que derruba é que o ônus dessa prova é seu, e ela depende de composição de custos coerente, com o BDI sustentando cada item. Quem mergulhou o preço no calor da disputa, sem lastro de composição, não produz a prova, e o desconto que parecia vantagem vira desclassificação. É um dos filtros técnicos que fazem com que, em licitação de engenharia o primeiro lugar não ganhe a obra, e é uma das raízes da desclassificação de propostas tecnicamente corretas.
Onde o BDI derruba a proposta
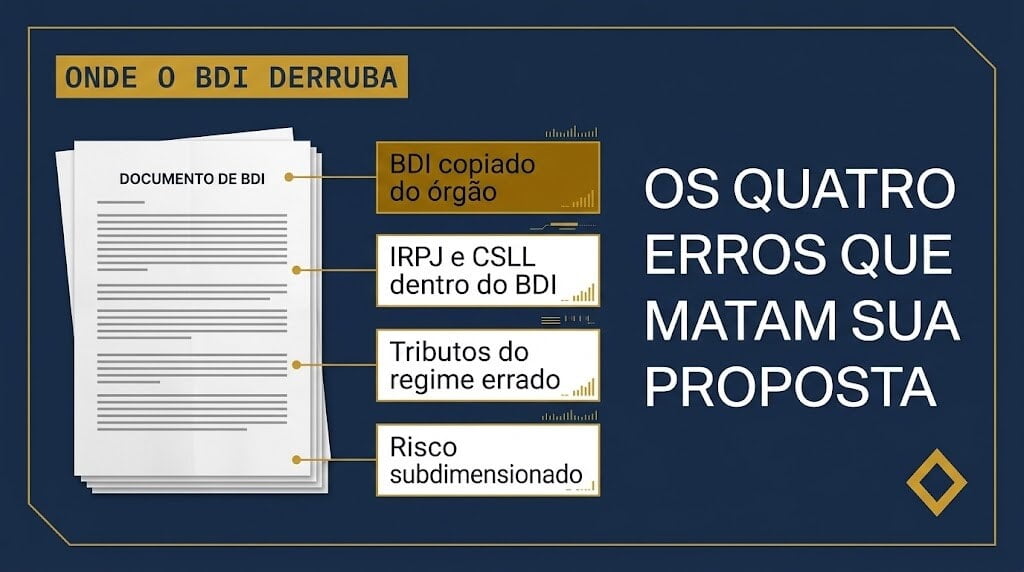
1. Copiar o BDI da planilha-modelo do órgão
É o erro mais comum e o mais caro. A planilha do órgão traz uma composição de BDI montada para uma empresa hipotética, com um regime tributário arbitrado que não é o seu. Você copia, aplica um desconto e envia. Como se detecta: na reelaboração da planilha, quando a composição de encargos não bate com o seu regime. O que custa: margem que não chegou, ou desclassificação. É o mecanismo que detalhamos em por que a proposta se lê de dentro para fora.
2. IRPJ e CSLL dentro do BDI
O TCU firmou que o IRPJ e a CSLL não podem compor o BDI, por serem tributos de natureza direta e personalística, que oneram pessoalmente o contratado. Incluí-los na composição é erro conhecido e facilmente apontado em diligência ou em recurso do concorrente. O que custa: impugnação da sua composição e risco de desclassificação por vício.
3. Tributos do regime errado
Simples Nacional, Lucro Presumido e Lucro Real têm lógicas tributárias distintas, e a contribuição previdenciária sobre a receita bruta só cabe a quem é optante. Um BDI que lança tributos que a sua empresa não recolhe, ou que omite os que recolhe, não muda o que você paga: a sua empresa continua recolhendo os tributos do regime dela, independentemente do que está escrito na planilha. O que ele cria é uma incoerência entre a composição declarada e a sua realidade fiscal. O que custa: essa incoerência é facilmente flagrada pela banca examinadora ou apontada pelo concorrente em recurso, e vira desclassificação por vício na composição, mesmo quando o preço estava correto.
4. Risco subdimensionado
A parcela de risco do BDI existe para cobrir o imprevisto estatisticamente esperado. Quando ela é um número simbólico, colocado só para fechar a conta, o primeiro imprevisto de campo já come a margem. O risco não deixa de existir por não estar no BDI. Ele apenas passa a sair do seu lucro.
A armadilha da reelaboração
O BDI mal montado tem uma característica traiçoeira: ele não é sinalizado na abertura das propostas. Fica invisível até a convocação para reelaborar as planilhas com os valores ajustados ao lance, e nas licitações da Lei 14.133 esse prazo, na prática, tem sido de cerca de duas horas. Nas estatais costuma ser questão de dias.
Duas horas bastam para reprocessar uma planilha construída com premissas próprias e memória de cálculo organizada. Não bastam para descobrir, no meio da convocação, que a composição de encargos não corresponde ao seu regime e que refazê-la muda o preço de todos os itens. O erro costuma ser materialmente sanável, mas o prazo curto o transforma em desclassificação prática. Quando o prazo em si é desarrazoado, ele é fundamento de impugnação ao edital, antes da sessão.
Reoneração da folha: o BDI que envelhece sozinho
Há um motivo a mais para não reaproveitar um BDI antigo sem revisar. A transição em curso na legislação, que altera a contribuição previdenciária sobre a folha, muda essa conta a cada exercício. Um BDI copiado de um modelo de anos anteriores pode carregar uma alíquota que já não vale, e essa diferença aparece exatamente na composição de encargos, onde a diligência mais olha.
A regra prática é simples: antes de reaproveitar qualquer composição de tributos e encargos, confirme a alíquota vigente para o ano da proposta. O número muda; a sua obrigação de estar correto, não.
Nas estatais, sem teto visível, o erro pesa mais
Nas licitações de estatais, o valor orçado costuma ser sigiloso. Você orça sem enxergar o teto, o que elimina a muleta de "ancorar" o preço no orçamento do órgão. Aí o BDI mal calibrado fica ainda mais perigoso: não há referência externa para corrigir a rota, e vence quem conhece o próprio custo. Como esse mercado funciona por dentro está no guia da Lei 13.303 para empresas de engenharia.
Autodiagnóstico: seu BDI sobrevive à diligência?
Sete perguntas de sim ou não. Responda pensando na última proposta que a sua empresa apresentou.
- O BDI da sua última proposta foi construído pela empresa, ou copiado da planilha do órgão?
- A composição de encargos reflete o seu regime tributário real e a sua condição quanto à desoneração da folha?
- Você tem certeza de que IRPJ e CSLL não estão dentro do seu BDI?
- A parcela de risco cobre o imprevisto que a sua operação costuma ter, ou é um número simbólico?
- Se você for convocado a reelaborar a planilha em poucas horas, a memória de cálculo do BDI está pronta?
- Você sabe, antes de dar o lance, a que percentual do valor orçado ele corresponde?
- Nas estatais, sem orçamento visível, você tem um preço-limite definido por escrito antes da sessão?
Leitura do resultado: duas ou mais respostas negativas indicam que o seu BDI pode não sobreviver à diligência de exequibilidade nem à reelaboração da planilha. E isso se resolve antes de enviar a proposta, nunca no meio da convocação.
O que isso significa para a sua empresa
A maioria dos concorrentes copia o BDI do órgão porque parece o caminho mais rápido. É exatamente por isso que tanta empresa capaz vence o lance e perde o contrato: o preço estava certo na tela e errado na composição. Montar o BDI com a própria realidade é o que separa quem fatura de quem lucra.
Um BDI que sobrevive à diligência não se improvisa na convocação. Ele nasce com o regime tributário certo, com risco dimensionado e com memória de cálculo pronta, para que a hora da reelaboração seja um trâmite, e não uma sentença.
A Global Bid Engenharia opera como o departamento de licitações da sua empresa de engenharia. Montamos a proposta com um BDI que reflete a sua estrutura tributária, sustentamos a exequibilidade em diligência, impugnamos prazos e exigências que extrapolam a lei e defendemos o resultado até a homologação.
O preço que aparece na tela não é o que decide a obra. O que decide é a composição que o sustenta.
Departamento de Licitações de Engenharia
Quero meu diagnóstico de proposta →BDI com a sua realidade tributária e composição que sustenta diligência.
Perguntas frequentes
O BDI é a margem de lucro da obra?
Não. O BDI cobre despesas indiretas (administração central, despesas financeiras, seguro, garantia, risco), tributos sobre o faturamento e, por último, o lucro. O lucro é apenas uma parcela dentro do BDI, que em obra pública costuma girar em torno de 7%, e não o BDI inteiro.
Posso copiar o BDI da planilha-modelo do órgão?
Não é recomendável. O BDI do orçamento-base é referência da Administração, montada sobre premissas tributárias que provavelmente não são as da sua empresa. Copiá-lo transfere para a sua proposta um regime fiscal que não é o seu, e o problema aparece como margem perdida na execução ou como planilha que não fecha na reelaboração.
Proposta abaixo de 75% do valor orçado é automaticamente desclassificada?
Não. Em obras e serviços de engenharia, valores abaixo de 75% do orçamento geram presunção de inexequibilidade, mas a presunção é relativa: o licitante pode demonstrar que consegue executar pelo preço ofertado, com composição de custos coerente. Sem essa demonstração pronta, a presunção prevalece.
IRPJ e CSLL entram no BDI?
Não. O TCU firmou que o IRPJ e a CSLL não compõem o BDI, por serem tributos de natureza direta e personalística, que oneram pessoalmente o contratado. Incluí-los na composição é vício apontável em diligência ou em recurso do concorrente.
O que acontece na reelaboração da planilha?
O licitante vencedor é convocado a reapresentar as planilhas ajustadas ao valor final, com detalhamento de BDI e encargos. Na Lei 14.133 o prazo costuma ser de cerca de duas horas. Quem construiu o BDI com premissas próprias atravessa a etapa; quem copiou o do órgão frequentemente descobre ali que a composição não fecha.
Nas estatais o BDI é diferente?
A lógica do BDI é a mesma, mas o contexto muda: nas estatais o orçamento costuma ser sigiloso, então você monta o preço sem enxergar o teto. Isso torna um BDI mal calibrado ainda mais arriscado, porque não há referência externa para corrigir a rota.

